Finance & Sustainability. Resilienz. Rendite. Realität.
Am 13. Oktober 2026 kamen ca. 100 Expertinnen und Experten aus Finanzwirtschaft, Wissenschaft, Aufsicht und Beratung bei Union Investment in Frankfurt am Main zum UNEP FI / VfU Roundtable 2026 zusammen. Unter dem Leitmotiv „Finance & Sustainability. Resilienz. Rendite. Realität.“ stand die Frage im Mittelpunkt, wie Finanzinstitute Nachhaltigkeit unter veränderten politischen und wirtschaftlichen Rahmenbedingungen strategisch verankern und ihre Handlungsfähigkeit langfristig sichern können. Die Diskussionen machten deutlich: Die Rahmenbedingungen für Sustainable Finance verändern sich. Geopolitische Spannungen, fragile Lieferketten, Ressourcenknappheit und die zunehmenden Folgen des Klimawandels verändern die Voraussetzungen für Risikobewertung, Kapitalallokation und Geschäftsmodelle. Gleichzeitig bleibt die Transformation der Wirtschaft mit erheblichen Investitionsbedarfen verbunden. Für Finanzinstitute stellt sich damit umso mehr die Frage, wie sie Risiken frühzeitig erkennen, Resilienz stärken und wirtschaftliche Chancen erschließen können. Der diesjährige Roundtable nahm diese Herausforderungen aus unterschiedlichen Perspektiven in den Blick: von der strategischen Rolle des Nachhaltigkeitsmanagements über die Integration von Klima- und Naturrisiken bis hin zu konkreten Finanzierungsansätzen und der Frage, wie positive Wirkungen stärker im Kerngeschäft verankert werden können.
Sustainable Finance nach dem Hype: Was bleibt strategisch relevant?
Zum Auftakt setzte Gastgeber Dr. Henrik Pontzen von Union Investment einen Impuls für die Diskussion: Aufmerksamkeit richte sich häufig auf die Ränder der gesellschaftlichen Debatte. Entscheidend sei jedoch, ob und wie gut Veränderungen von der breiten Mitte getragen werden. Das gelte auch für Nachhaltigkeit: Wie lässt sich das Thema so in Wirtschaft und Finanzpraxis verankern, dass es nicht allein von besonders überzeugten Akteuren abhängt? Der Vormittag stand im Zeichen der strategischen Einordnung von Sustainable Finance. Dr. Katharina Kaesehage (Deloitte und University of Edinburgh Business School) nahm unter dem Titel „Resilienz nach der Nachhaltigkeit: Die neue Realität der Unternehmensführung“ die veränderten Anforderungen an Unternehmen in den Blick. Die zentrale Herausforderung besteht darin, mit unterschiedlichen Perspektiven, Unsicherheit und miteinander verflochtenen Zukunftsrisiken umzugehen. Resilienz wird damit zu einer Frage guter Unternehmensführung – und verlangt, Nachhaltigkeit nicht isoliert, sondern im Zusammenhang mit der strategischen Ausrichtung des Unternehmens zu betrachten. Dr. Jakob Thomä von Theia Finance Labs zeigte, wie neue Analyseansätze den Umgang mit aufkommenden Risiken unterstützen können. Beispiele wie Niedrigwasser am Rhein verdeutlichen, dass Risiken konkrete wirtschaftliche Folgen für Standorte, Produktion und Lieferketten haben können. Dabei zählt nicht nur die langfristige Bewertung: In bestimmten Situationen ist auch die Geschwindigkeit entscheidend, mit der Unternehmen Risiken erkennen und reagieren. Geopolitische Entwicklungen, multiple Risikolagen und Abhängigkeiten in Lieferketten müssen deshalb gemeinsam betrachtet werden. Mehr Daten allein lösen das Problem allerdings nicht. Die Beschaffung und Aufbereitung von Informationen ist nur ein Teil der Aufgabe. Die eigentliche Herausforderung liegt darin, Daten richtig zu interpretieren, ihre Bedeutung für das jeweilige Geschäftsmodell zu bewerten und daraus belastbare Entscheidungen abzuleiten. Dr. Christian Leitz von UBS stellte anschließend die Frage, was von Sustainable Finance nach dem Hype bleibt. Seine Perspektive: Nachhaltigkeit sollte nicht als separates Thema neben dem eigentlichen Geschäft verstanden werden. Entscheidend sind Geschäftsmodell, Governance, Strategie, Risikomanagement und Transitionspläne. Berichterstattung kann diese Entwicklung unterstützen, ersetzt aber keine Steuerung. Zugleich verwies die Diskussion auf eine differenzierte Realität hinter der politischen Debatte: Während einzelne Technologien oder Themen stark unter Druck geraten, entwickeln sich andere Investitionsbereiche weiter. Die Dynamik ist also nicht einheitlich.
Die Rolle der Nachhaltigkeitsverantwortlichen verändert sich
Auf dem anschließenden Panel mit Dr. Christian Leitz, Dr. Henrik Pontzen und Bettina Storck (Commerzbank), moderiert von Dr. Maximilian Horster (Spencer Stuart), ging es um die Zukunft des strategischen Nachhaltigkeitsmanagements. Die Rolle der Chief Sustainability Officers hat sich in den vergangenen Jahren verändert. Nachhaltigkeit kann immer weniger als Aufgabe einer einzelnen Fachabteilung funktionieren. Gefragt sind Kompetenzen, die verschiedene Themen miteinander verbinden, und die Fähigkeit, Nachhaltigkeitsaspekte in bestehende Prozesse und Verantwortlichkeiten zu integrieren. Die gesamte Bank muss mitgenommen werden – von Risikomanagement und Finance bis hin zu Kundenberatung und Geschäftsbereichen. Die Diskussion machte zugleich deutlich, dass Regulierung ambivalente Wirkungen entfaltet hat. Berichtspflichten haben Wissen, Daten und Aufmerksamkeit geschaffen, aber auch erhebliche Ressourcen gebunden und teilweise Widerstände verstärkt. Die Schlussfolgerung ist deshalb nicht, Berichterstattung grundsätzlich infrage zu stellen, sondern ihre Ergebnisse konsequenter für die Steuerung zu nutzen. Von einem „ Modus der Begeisterung wurde in den Modus der Bescheidenheit” gewechselt, ein Motto, welches ausgehend von der Berichterstattung für den gesamten Sustainable- Finance-Bereich gelten könne. Auch die Rolle der Nachhaltigkeitsteams bleibt damit relevant: Sie können als verbindende Instanz („glue player“) unterschiedliche Perspektiven zusammenführen, neue Themen frühzeitig erkennen und die Übersetzung zwischen Nachhaltigkeitswissen und Geschäftsentscheidungen unterstützen. Ob sie diese Rolle erfolgreich ausfüllen, hängt jedoch auch von ihrer Verankerung in Führung, Aufsicht und Vergütungssystemen ab. Eine prägnante Leitidee aus der Diskussion lautete: „Der Business Case ist das Business.“ Nachhaltigkeit muss sich nicht künstlich einen zusätzlichen Business Case schaffen. Vielmehr geht es darum, zu verstehen, wie Klimawandel, Naturverlust, Ressourcenknappheit und gesellschaftliche Entwicklungen bestehende Geschäftsmodelle verändern – und wo Investitionen in Transformation und Resilienz wirtschaftlich sinnvoll sind.
Von Nachhaltigkeitsrisiken zu Resilienz: Risiken in der bestehenden Steuerung verankern
Der zweite Themenblock richtete den Blick auf die konkrete Integration von Nachhaltigkeitsrisiken in das Risikomanagement. Dr. Johanna Dichtl von UNEP FI ordnete die Diskussion in die internationale Entwicklung ein. Politischer Gegenwind, die Fragmentierung zwischen großen Wirtschaftsräumen und die Debatte um einen „ESG-Backlash“ stehen einer Realität gegenüber, in der Klimaschocks zunehmen, Naturverlust voranschreitet und Aufsichtsbehörden weltweit an Erwartungen zum Risikomanagement festhalten. Die zentrale Botschaft: Nachhaltigkeit begründet nicht zwangsläufig neue, isolierte Risikoarten. Sie verändert vielmehr Schwere, Zeitpunkt und Verteilung bereits bekannter Risiken. Deshalb gehört sie in die bestehende Risikoarchitektur eines Finanzinstituts. Besonders wichtig ist dabei die Governance. Nachhaltigkeitsaspekte müssen in die Risikostrategie und die relevanten Entscheidungsprozesse einfließen. Im Bankgeschäft ist das Kreditrisiko ein zentraler Übertragungskanal. Auch der Dialog mit Kundinnen und Kunden kann eine Brücke zwischen Risikoperspektive und den tatsächlichen Auswirkungen wirtschaftlicher Aktivitäten bilden.
Naturabhängigkeiten und Klimaschäden sind wirtschaftliche Faktoren
Dr. Paolo Krischak von der Deutschen Bundesbank zeigte, warum Naturabhängigkeiten für Banken relevant sind. Ökosystemleistungen wie die Verfügbarkeit von Wasser sind für viele wirtschaftliche Aktivitäten unverzichtbar. Werden sie beeinträchtigt, kann dies Unternehmen und ganze Regionen treffen – unabhängig davon, ob das jeweilige Unternehmen unmittelbar einem klassischen Umweltrisiko zugeordnet wird. Niedrigwasser verdeutlicht diese Zusammenhänge: Es kann Produktionsprozesse stören, Kosten erhöhen, Inflation verstärken und das Wirtschaftswachstum dämpfen. Besonders relevant sind solche Abhängigkeiten für regional verankerte Banken, deren Portfolios eng mit den wirtschaftlichen Strukturen ihres Geschäftsgebiets verbunden sind. Geografische Informationen zu Kreditnehmern und Standorten können deshalb ein wichtiger Ausgangspunkt sein, um Wasser- und Naturrisiken systematischer zu erfassen. Prof. Dr. Manuel Linsenmeier von der Goethe-Universität Frankfurt stellte die volkswirtschaftlichen Kosten des Klimawandels den Kosten der Emissionsvermeidung gegenüber. Seine Ausführungen verdeutlichten, dass die gesellschaftlichen Schäden von Treibhausgasemissionen erheblich sein können und in vielen Berechnungen über den Kosten von Vermeidungsmaßnahmen liegen. Neben Schäden an Infrastruktur und Wirtschaft spielen dabei auch schwerer zu beziffernde Folgen eine wichtige Rolle – insbesondere Gesundheitsbelastungen und hitzebedingte Sterblichkeit. Die Schlussfolgerung für Sustainable Finance ist klar: Klimaschutz ist nicht allein eine Frage langfristiger Zielsetzungen. Er lässt sich auch als wirtschaftliche Abwägung zwischen heutigen Investitionen und künftig vermiedenen Schäden betrachten. Gleichzeitig bleiben Unsicherheiten in der Quantifizierung bestehen, und nicht alle Auswirkungen – etwa auf Biodiversität oder mögliche Kipppunkte – sind vollständig erfasst.
Klimarisiken steuern: Von Portfoliokennzahlen zu konkreten Entscheidungen
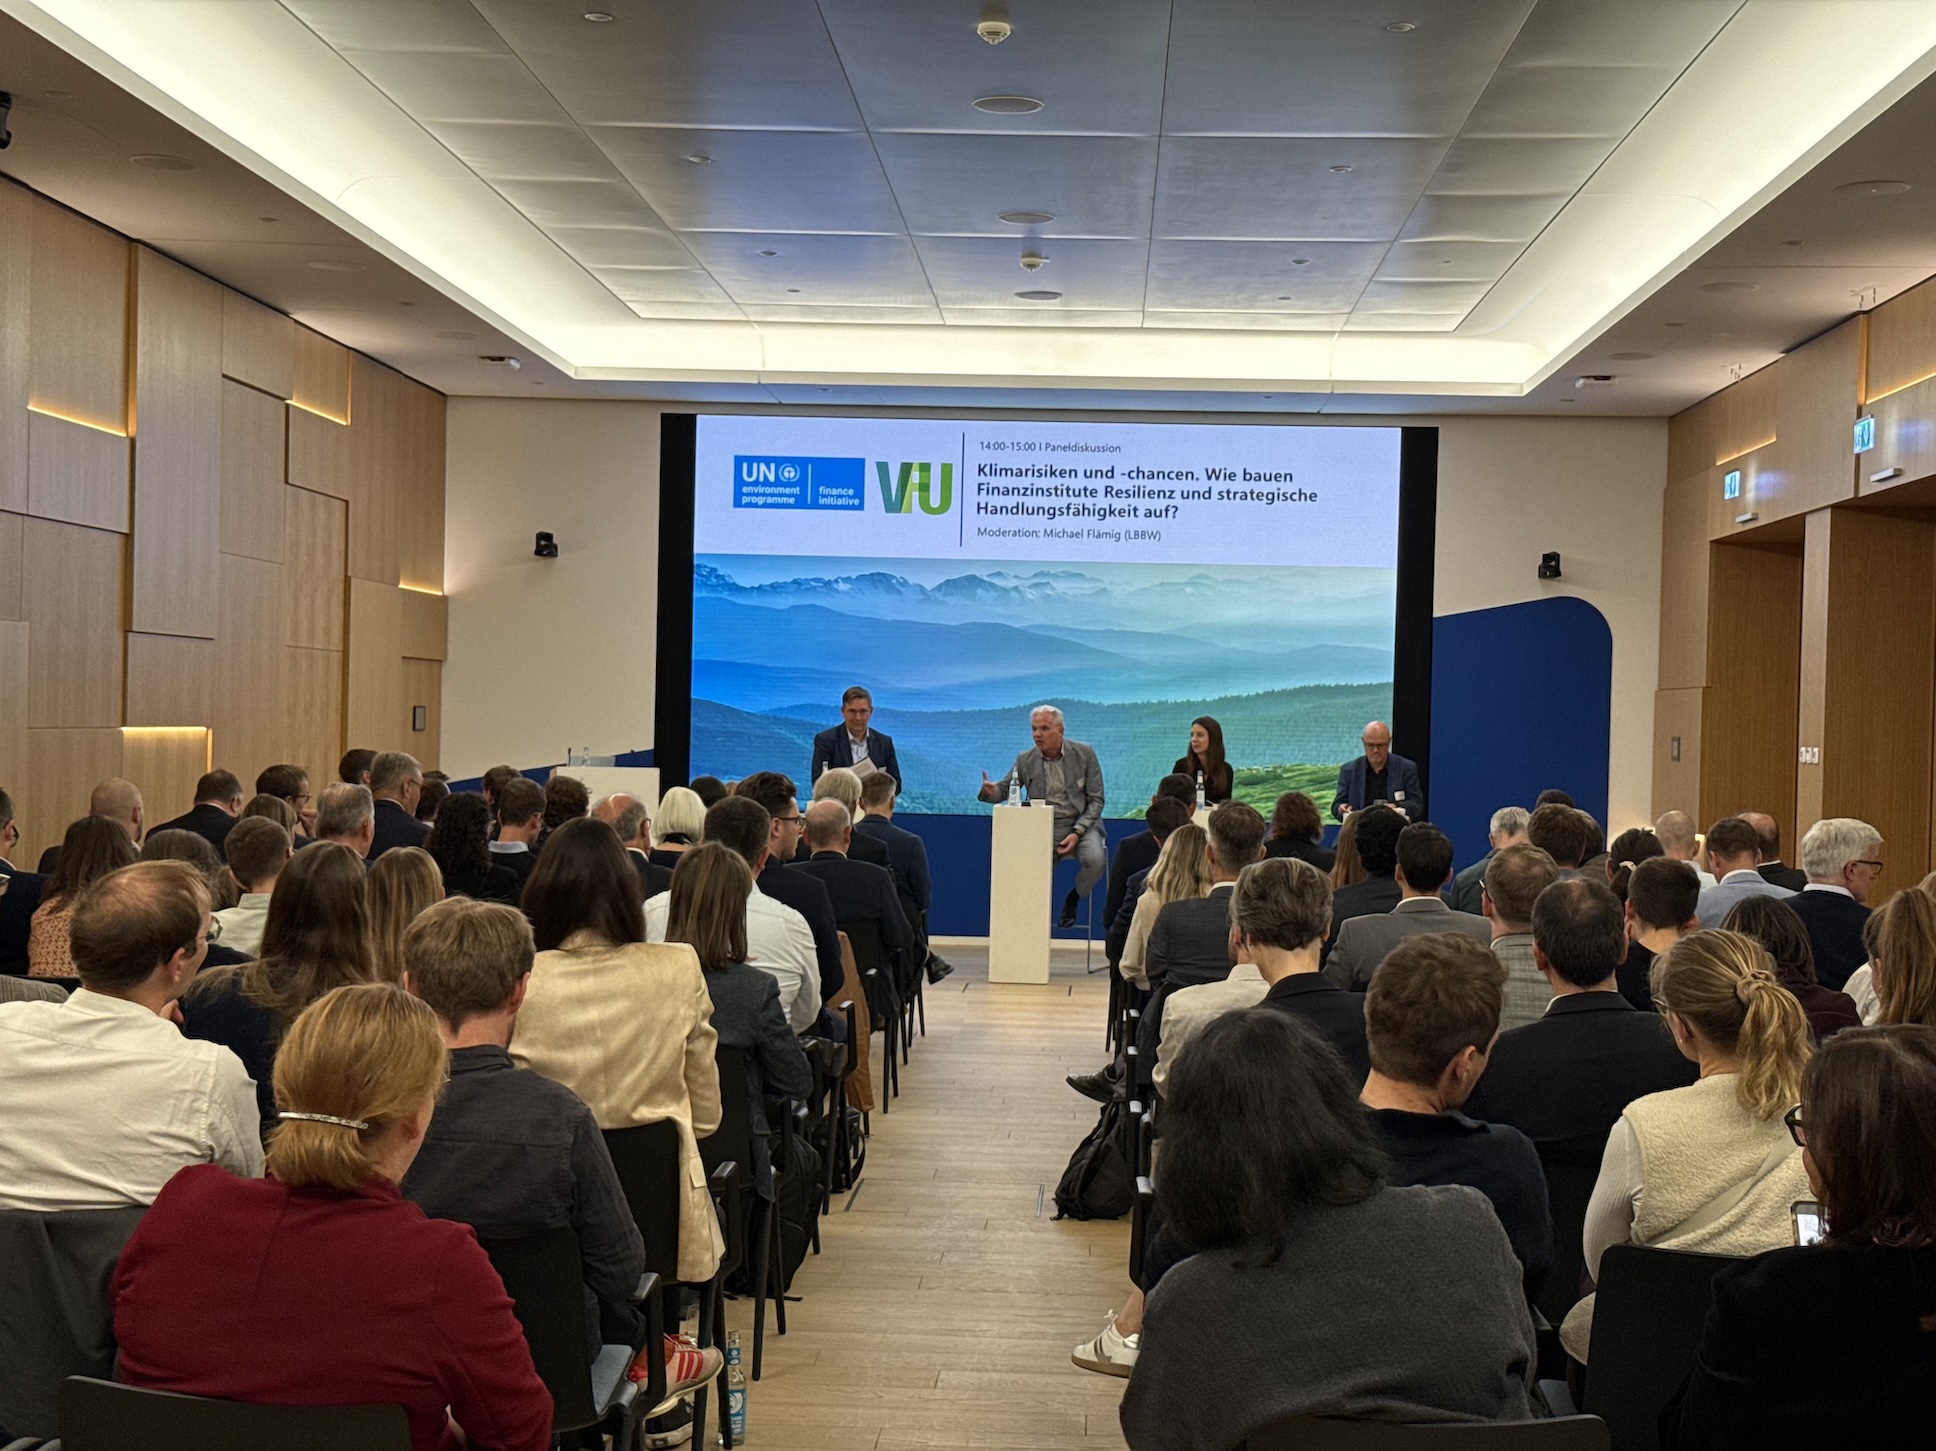
Im Panel „Klimarisiken und -chancen. Wie bauen Finanzinstitute Resilienz und strategische Handlungsfähigkeit auf?“ diskutierten Prof. Dr. Thomas Dietz (Deutsche Bundesbank), Dr. Arne Holzhausen (Allianz), Kyra Gibhardt (MSCI) und Moderator Michael Flämig (LBBW), wie Klimadaten und Szenarioanalysen in der Praxis eingesetzt werden können. Ein Schwerpunkt lag auf dem Verhältnis zwischen der Dekarbonisierung von Portfolios und der tatsächlichen Emissionsreduktion in der Realwirtschaft. Portfolioziele und Kennzahlen sind wichtig, bilden aber nicht automatisch ab, ob sich reale Emissionen verringern oder Unternehmen tatsächlich transformieren. Deshalb gewinnen die Finanzierung von Klimalösungen und Anpassungsmaßnahmen sowie die Frage nach geeigneten Indikatoren für Fortschritte an Bedeutung. Zugleich wurde deutlich, dass Klimadaten und Emissionskennzahlen volatil sein können. Das macht Steuerung nicht unmöglich. Wo keine belastbaren Primärdaten vorliegen, können nachvollziehbare Schätzungen und Proxies eine sinnvolle Grundlage bilden. Entscheidend ist, Unsicherheiten transparent zu machen und die wesentlichen Emittenten, Standorte und Risikotreiber gezielt zu betrachten. Besonders anschaulich wurde dies beim Blick auf Lieferketten: Ein physisch gefährdeter Zulieferstandort kann für ein Unternehmen weit über den unmittelbaren Standort hinaus finanzielle Folgen auslösen. Entscheidend sind deshalb nicht nur die Exposition gegenüber einem Risiko, sondern auch die wirtschaftliche Bedeutung eines Standorts, mögliche Konzentrationsrisiken und die verfügbaren Ausweichmöglichkeiten. Auch die Versicherungswirtschaft muss sich auf diese Entwicklung einstellen. Wenn Risiken häufiger gleichzeitig auftreten und sich weniger gut über Kollektive ausgleichen lassen, verändern sich Versicherbarkeit, Prämien und die Anforderungen an Unternehmen. Versicherer können dadurch stärker in die Rolle von Risikoberatern und aktiven Partnern bei der Resilienzplanung hineinwachsen. Für die Aufsicht bedeutet Resilienz dabei nicht, dass Institute ein bestimmtes Ergebnis oder einen einzigen Klimapfad garantieren müssen. Vielmehr geht es darum, nachvollziehbar darzustellen, wie ein Institut auf veränderte Rahmenbedingungen und unterschiedliche Szenarien reagieren kann. Die entscheidende Frage lautet damit nicht nur, ob ein Klimaziel erreicht wird, sondern auch, ob das Geschäftsmodell unter unterschiedlichen Entwicklungen tragfähig bleibt.
Deep Dives: Anpassungsfinanzierung, Lieferketten und positive Wirkungen
In drei parallelen Deep Dive Sessions wurde der Blick auf konkrete Handlungsfelder gerichtet: Wie kann die Finanzierung von Hitzeschutz und Klimaanpassung zu einer Geschäftschance werden? Wie lassen sich Risiken aus kritischen Rohstoffen, Naturabhängigkeiten und Lieferketten besser verstehen und steuern? Und wie können Finanzinstitute positive Wirkungen systematischer in ihrem Kerngeschäft verankern?
In Hitzeschutz investieren: Wie wird Anpassung finanzierbar?
Der Deep Dive zur Anpassungsfinanzierung beschäftigte sich mit einer zentralen Herausforderung: Die Risiken durch Hitze sind zunehmend sichtbar, doch der wirtschaftliche Nutzen von Schutzmaßnahmen lässt sich nicht immer einfach demjenigen zuordnen, der die Investition tätigt. Anhand von Beispielen aus kommunaler Infrastruktur und sozialer Infrastruktur wurde diskutiert, wie sich Investitionen in Hitzeschutz und Wasserversorgung finanzieren lassen – auch jenseits klassischer Förderprogramme. Dabei standen zwei Ansätze im Mittelpunkt: Kooperationen, bei denen die Nutznießer einer Maßnahme zur Finanzierung beitragen, und betriebswirtschaftliche Modelle, bei denen sich neue wirtschaftliche Potenziale erschließen lassen. Die Diskussion machte deutlich, dass nicht jede sinnvolle Anpassungsmaßnahme bereits heute einen tragfähigen Finanzierungsfall darstellt. Gerade bei Krankenhäusern können begrenzte finanzielle Spielräume die Bankfähigkeit erschweren. Für Pflegeeinrichtungen oder andere Bereiche können die wirtschaftlichen Rahmenbedingungen anders aussehen. Es kommt deshalb darauf an, die jeweiligen Nutznießer, vermiedenen Kosten, Zahlungsströme und Finanzierungshürden konkret zu identifizieren.
Kritische Rohstoffe, Naturrisiken und Lieferketten: Pragmatismus vor Perfektion
Der Deep Dive von Ingmar Jürgens und Malte Hessenius (Climate & Company und Datura) widmete sich den Risiken globaler Wertschöpfungsketten. Kritische Rohstoffe, Naturabhängigkeiten und geopolitische Entwicklungen können sich gegenseitig verstärken und dadurch die Versorgungssicherheit und die wirtschaftliche Stabilität von Unternehmen beeinträchtigen. Für Finanzinstitute ist es entscheidend, solche Risiken in ihren Portfolios und Finanzierungen zu erkennen und ihre Bedeutung für einzelne Branchen und Unternehmen zu verstehen. Dabei sind insbesondere Scope-3-Emissionen und vorgelagerte Lieferketten relevant. Die Datenlage bleibt jedoch herausfordernd und wird durch regulatorische Veränderungen nicht unbedingt einfacher. Die zentrale Erkenntnis des Deep Dives war deshalb pragmatisch: Es gibt bereits nutzbare Ansätze zur Erfassung von Lieferkettenrisiken, auch wenn nicht jede Frage abschließend beantwortet werden kann. Schätzungen sind dabei kein grundsätzlich neues oder unzulässiges Hilfsmittel. Wichtig ist, Annahmen transparent zu machen, wesentliche Risiken zu priorisieren und bestehende Methoden weiterzuentwickeln.
Positive Wirkungen im Kerngeschäft verankern
Wie Finanzinstitute positive Wirkungen über ihre Finanzierungen, Investitionen und Förderangebote erzielen und steuern können, stand im Mittelpunkt des Deep Dives von Dr. Patrick Greß, Dr. Julian Frede und Dr. Rupini Deepa Sobottka von evolutiq Impact Advisory. Grundlage war eine gemeinsame Befragung von VfU und evolutiq, an der 15 Finanzinstitute teilnahmen. Die Ergebnisse sind als qualitatives Stimmungsbild zu verstehen, nicht als repräsentative Erhebung. Die Befragung zeigt eine Lücke zwischen dem Anspruch, positive Wirkungen zu erzielen, und ihrer organisatorischen Verankerung. Bei knapp der Hälfte der antwortenden Institute war das Thema bislang an keiner Stelle konkret verankert. Am häufigsten fand sich eine Verankerung im Reporting, in der Offenlegung und in den Investor Relations, seltener in Kredit- und Investitionsentscheidungen sowie Unternehmensstrategie und Gesamtbanksteuerung sowie Governance und Gremien. Die Ergebnisse unterstreichen, dass positive Wirkungen noch stärker in den zentralen Prozessen des Finanzgeschäfts berücksichtigt werden können. Es reicht nicht aus, Wirkungen zu beschreiben oder einzelne Aktivitäten zu zählen. Vielmehr muss nachvollziehbar werden, wie Finanzierungen und Investitionen zu Verbesserungen für Menschen, Wirtschaft oder Umwelt beitragen – beispielsweise durch Dekarbonisierung, soziale Teilhabe oder den Erhalt von Ökosystemen.
Wissenschaftlicher Ausblick: Altersvorsorge und Nachhaltigkeit
Zum Abschluss richtete sich der Blick auf das neue Altersvorsorgedepot. Prof. Dr. Christian Klein (Universität Kassel) und Prof. Dr. Marco Wilkens (Universität Augsburg) aus dem wissenschaftlichen Beirat des VfU diskutierten Umsetzungsaspekte und mögliche Implikationen für Sustainable Finance. Damit wurde ein weiteres Handlungsfeld aufgegriffen, in dem langfristige Anlageentscheidungen und Nachhaltigkeitsaspekte zusammengeführt werden müssen. Dabei ging es unter anderem um mögliche Ursachen für die finanzielle Performance nachhaltiger Anlagen. Die Diskussion verwies darauf, dass zusätzliche Kosten im Verhältnis nicht zwangsläufig entscheidend sein müssen, Diversifikationseffekte in vielen Fällen eher gering ausfallen und ein möglicher Preisaufschlag für nachhaltige Anlagen – das sogenannte Greenium – insbesondere bei Aktien schwer eindeutig zu messen ist. Daraus folgt kein pauschales Renditeversprechen für nachhaltige Anlagen. Es gibt jedoch gute Gründe, Nachhaltigkeitsaspekte bei Anlageentscheidungen zu berücksichtigen. Für die Ausgestaltung von Altersvorsorgeprodukten stellt sich deshalb die Frage, wie Produktpräferenzen, finanzielle Bildung und die konkrete Bedeutung nachhaltiger Anlageoptionen zusammenwirken. Erfahrungen aus Ländern, in denen der Kapitalmarkt eine größere Rolle in der Altersvorsorge spielt, können dafür zusätzliche Anhaltspunkte liefern.
Fazit: Resilienz, Rendite und Realität zusammendenken
Der UNEP FI / VfU Roundtable 2026 zeigte: Sustainable Finance befindet sich nicht einfach auf dem Rückzug. Vielmehr werden Ansätze neu bewertet und müssen sich unter veränderten politischen, wirtschaftlichen und regulatorischen Bedingungen bewähren. Die zentrale Herausforderung ist, Nachhaltigkeit aus der spezialisierten Fachperspektive stärker in die allgemeine Unternehmens- und Finanzsteuerung zu übersetzen. Dafür braucht es eine belastbare Governance, die Integration von Nachhaltigkeitsaspekten in das Risikomanagement und einen pragmatischen Umgang mit Datenlücken. Es braucht ebenso den Dialog mit Unternehmen und Kunden, um Risiken frühzeitig zu erkennen, Transformation zu ermöglichen und Investitionen in Anpassung und Resilienz zu finanzieren. Die Diskussionen machten deutlich, dass Berichterstattung und Datenarbeit wichtige Grundlagen geschaffen haben. Der nächste Schritt ist, dieses Wissen konsequenter für Entscheidungen zu nutzen: in Kreditvergabe und Investitionen, bei der Bewertung von Geschäftsmodellen, in der Lieferkette und bei der Finanzierung positiver Wirkungen. Damit schließt sich der Kreis zum Auftakt: Nachhaltigkeit sollte nicht nur an den Rändern der Debatte überzeugen. Sie muss in der Mitte der Finanzwirtschaft ankommen – dort, wo Geschäftsentscheidungen getroffen, Risiken getragen und Kapital allokiert werden, denn: „Who Cares Wins“. Ein herzliches Dankeschön gilt allen Referentinnen und Referenten, Moderatorinnen und Moderatoren sowie den Teilnehmerinnen und Teilnehmern für ihre Impulse, kritischen Fragen und den offenen Austausch. Gerade die Vielfalt der Perspektiven und die Bereitschaft, auch schwierige Fragen gemeinsam zu diskutieren, haben wesentlich zum Gelingen des Roundtables beigetragen